• Ampar
  • Disclaimer
  • Karir
  • Kode Etik
  • Kode Perilaku Perusahaan Pers
  • Pedoman Media Siber
  • Perlindungan Wartawan
  • Redaksi
  • Tentang Kami
Aktual dan Terkini
Tidak ada hasil
Lihat Semua Hasil
  • NEWS
    • NASIONAL
    • INTERNASIONAL
  • POLITIK
  • EKBIS
    • OTO & TEKNO
  • HUKUM
    • KABAR TNI – POLRI
  • OPINI
  • TREND
    • SPORT
    • RELIGI
    • HIBURAN & WISATA
    • KESEHATAN
  • JAMBI
  • BENGKULU
    • KAUR
    • LEBONG
    • REJANG LEBONG
    • BENGKULU SELATAN
    • SELUMA
    • KEPAHIANG
    • MUKOMUKO
  • SUMSEL
    • MUSI BANYUASIN
  • JATIM
    • JEMBER
  • LAMPUNG
    • TULANG BAWANG
  • Lainnya..
    • PENDIDIKAN
  • NEWS
    • NASIONAL
    • INTERNASIONAL
  • POLITIK
  • EKBIS
    • OTO & TEKNO
  • HUKUM
    • KABAR TNI – POLRI
  • OPINI
  • TREND
    • SPORT
    • RELIGI
    • HIBURAN & WISATA
    • KESEHATAN
  • JAMBI
  • BENGKULU
    • KAUR
    • LEBONG
    • REJANG LEBONG
    • BENGKULU SELATAN
    • SELUMA
    • KEPAHIANG
    • MUKOMUKO
  • SUMSEL
    • MUSI BANYUASIN
  • JATIM
    • JEMBER
  • LAMPUNG
    • TULANG BAWANG
  • Lainnya..
    • PENDIDIKAN
Berita Terbaru
  • NEWS
  • POLITIK
  • EKBIS
  • HUKUM
  • OPINI
  • TREND
  • JAMBI
  • BENGKULU
  • SUMSEL
  • JATIM
  • LAMPUNG
  • Lainnya..

Intermediasi Perbankan Tumbuh Positif dengan Profil Risiko Terjaga

07/05/2026
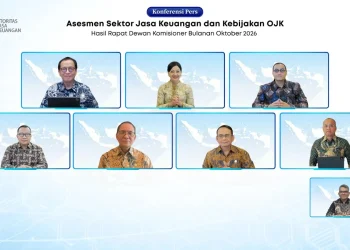
Otoritas Jasa Keuanngan: Sumber Foto: Website-OJK

Otoritas Jasa Keuanngan: Sumber Foto: Website-OJK

PostTweetSend
Dibaca 1,259

AMPAR.ID, Jakarta – Otoritas Jasa Keuangan mencatat kinerja intermediasi perbankan domestik tetap resilien dan tumbuh positif dengan profil risiko yang tetap terjaga di tengah gejolak perekonomian global yang mendorong lonjakan harga energi dan meningkatnya volatilitas pasar.

Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan pada Maret 2026, kredit tumbuh sebesar 9,49 persen yoy menjadi sebesar Rp8.659,05 triliun, meningkat dibandingkan Februari 2026 yang tumbuh 9,37 persen. Pertumbuhan kredit tahunan tersebut dikontribusikan oleh Bank Umum Milik Negara (BUMN), Bank Umum Swasta Nasional dan Asing serta Kantor Cabang Bank Luar Negeri (KCBLN).

Selain itu, kualitas kredit terjaga dengan rasio Loan at Risk (LAR), Non Performing Loan (NPL) Gross, dan NPL Net masing-masing sebesar 8,94 persen, 2,14 persen, dan 0,83 persen, membaik dibandingkan Februari 2026 (9,24 persen, 2,17 persen, dan 0,83 persen).

Di sisi lain, Dana Pihak Ketiga (DPK) yoy dapat tumbuh sebesar 13,55 persen yoy menjadi sebesar Rp10.230,81 triliun, meningkat dibandingkan Februari 2026 sebesar 13,18 persen, dengan pertumbuhan Giro, Deposito, dan Tabungan yoy masing-masing sebesar 21,37 persen, 8,36 persen, dan 11,57 persen.

Sejalan dengan hal tersebut LDR perbankan pada Maret 2026 sebesar 84,64 persen sedikit menurun dibandingkan Februari 2026 sebesar 84,72 persen. Rasio LDR tersebut menandakan bahwa perbankan memiliki ruang likuiditas yang cukup untuk penyaluran kredit ke depannya.

“Hal ini secara umum menunjukkan bahwa peningkatan volatilitas di pasar global tetap menjadi perhatian, namun industri perbankan di Indonesia memiliki tingkat permodalan yang kuat dan likuiditas yang memadai untuk menyerap potensi tekanan di masa yang akan datang,” kata Dian.

Bacajuga

OJK Perkuat Ketahanan Siber dan Pelindungan Konsumen Industri LPBBTI

OJK Perkuat Pengawasan dan Penegakan Hukum, Jaga Stabilitas Sektor Jasa Keuangan di Tengah Tekanan Global

Satgas PASTI Tindak Aktivitas Keuangan Ilegal hingga Scam Sepanjang Agustus-September 2026

OJK Perkuat Stabilitasi dan Integritas Pasar Modal Melalui Tiga Langkah Kebijakan Strategis 

Pertumbuhan kredit yoy sebesar Rp750,64 triliun (9,49 persen) tersebut, terutama berasal dari pertumbuhan sektor ekonomi Konstruksi Rp181,98 triliun (46,67 persen), diikuti sektor Rumah Tangga Rp103,83 triliun (5,56 persen), dan Industri Pengolahan Rp97,62 triliun (7,96 persen).

Selanjutnya, berdasarkan jenis penggunaan Kredit Investasi (KI) yoy dapat tumbuh sebesar 20,85 persen, diikuti dengan pertumbuhan Kredit Modal Kerja (KMK) dan Kredit Konsumsi (KK) masing-masing sebesar 4,38 persen dan 5,88 persen. Sementara itu, berdasarkan kategori debitur, Kredit Korporasi dan Kredit UMKM yoy masing-masing dapat tumbuh sebesar 14,88 persen dan 0,12 persen.

Kredit UMKM

Dian mengatakan, OJK dan Pemerintah terus berupaya mendorong pertumbuhan UMKM guna mewujudkan pertumbuhan perekonomian nasional yang inklusif dan berkelanjutan. Salah satu kebijakan OJK dalam mendorong kredit UMKM antara lain dengan menerbitkan POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada Usaha Mikro, Kecil, dan Menengah (POJK UMKM).

Penerbitan POJK UMKM ini juga sejalan dengan Asta Cita Pemerintah untuk meningkatkan jumlah lapangan kerja, mempercepat pemerataan ekonomi, dan pemberantasan kemiskinan sebagai agenda prioritas Pemerintah. Dengan POJK UMKM ini, OJK mendorong perbankan untuk memberikan kemudahan akses pemberian kredit UMKM yang mudah, tepat, cepat, murah dan inklusif.

Dijelaskan Dian, kredit UMKM menunjukkan indikasi perbaikan dengan kembali mencatatkan pertumbuhan positif, setelah sebelumnya mengalami kontraksi. Adapun pada Maret 2026, kredit UMKM tercatat sebesar Rp1.498,64 triliun yoy mengalami ekspansi sebesar 0,12 persen dengan NPL terjaga sebesar 4,60 persen di tengah tekanan daya beli masyarakat serta dinamika perekonomian domestik, membaik dibandingkan Februari 2026 yang mengalami kontraksi sebesar 0,56 persen.

Pertumbuhan kredit UMKM tersebut dikontribusikan dari kredit Mikro dan Menengah yoy masing-masing dapat tumbuh sebesar 0,20 persen dan 0,90 persen yang terkompensasi penurunan kredit Kecil 0,49 persen. Pertumbuhan kredit UMKM yoy tersebut, terutama berasal dari pertumbuhan sektor ekonomi Pertanian, Kehutanan dan Perikanan Rp11,91 triliun (4,20 persen); diikuti sektor Aktivitas Keuangan dan Asuransi Rp8,10 triliun (65,40 persen); dan Penyediaan Akomodasi dan Penyediaan Makan Minum Rp2,53 triliun (3,50 persen).

Menurut Dian, Perbankan dan pelaku UMKM perlu mengembangkan ekosistem bisnis yang mampu mendukung pemanfaatan kredit secara optimal dan berkesinambungan seiring dengan pertumbuhan ekonomi nasional.

“Dalam hal ini Perbankan secara aktif memberikan pendampingan kepada pelaku UMKM untuk meningkatkan produktivitas dan pengembangan pasar. Sementara  pelaku UMKM secara aktif juga meningkatkan kompetensi dan memperluas jaringan dan sinergi antar pelaku usaha,” katanya.

Beberapa strategi yang dapat dilakukan perbankan untuk meningkatkan kredit UMKM antara lain dengan pendekatan rantai pasok, digitalisasi proses kredit, dan peningkatan literasi keuangan kepada pelaku UMKM.

Selanjutnya dalam mendukung pertumbuhan ekonomi nasional, terdapat beberapa program Pemerintah yang dirancang untuk menguatkan daya beli masyarakat antara lain insentif Pajak Penghasilan (PPh) final bagi UMKM dan PPH Pasal 21 Ditanggung Pemerintah (DTP) bagi pekerja sektor pariwisata dan padat karya. Dengan adanya inisiatif Pemerintah dimaksud dan dukungan dari berbagai stakeholder diharapkan mampu menumbuhkan bisnis dan kredit UMKM lebih baik dibanding periode sebelumnya.

(Red)
Kata kunci: OJK
Berita sebelumnya

Buka O2SN dan FLS3N, Wali Kota Jambi Dorong Alokasi Energi Siswa ke Olahraga dan Seni

Berita selanjutnya

OJK Perkuat Daya Saing Perbankan Syariah Melalui Aturan Penyelenggaraan Produk Investasi Perbankan Syariah

Berita Terkait

OJK Perkuat Ketahanan Siber dan Pelindungan Konsumen Industri LPBBTI

11/11/2026

OJK Perkuat Pengawasan dan Penegakan Hukum, Jaga Stabilitas Sektor Jasa Keuangan di Tengah Tekanan Global

06/11/2026
Satgas Pasti OJK/ Foto: dok.OJK

Satgas PASTI Tindak Aktivitas Keuangan Ilegal hingga Scam Sepanjang Agustus-September 2026

27/10/2026

OJK Perkuat Stabilitasi dan Integritas Pasar Modal Melalui Tiga Langkah Kebijakan Strategis 

27/10/2026
OJK dan DSN-MUI Gelar Ijtima’ Sanawi 2026

OJK dan DSN-MUI Gelar Ijtima’ Sanawi 2026

20/10/2026
Ilustrasi Otoritas jasa keuangan/ foto/ OJK

OJK Putuskan Sanksi Pihak Terkait Emitmen DSSA, Bren, dan Cuan

17/10/2026

OJK Berkomitmen Untuk Terus Melanjutkan dan Memperkuat Reformasi Pasar Modal Indonesia

16/10/2026
Otoritas Jasa Keuanngan: Sumber Foto: Website-OJK

Terbitkan POJK Rencana Bisnis Bank Umum, OJK Perkuat Kontribusi Perbankan dalam Pembangunan Nasional 

15/10/2026
OJK Perkuat Ekosistem Pembiayaan UMKM degan Penyediaan Informasi Kompeherensif

OJK Perkuat Ekosistem Pembiayaan UMKM degan Penyediaan Informasi Kompeherensif

07/10/2026

Perkuat Organisasi, OJK Lantik Pejabat Baru

02/10/2026
Berita selanjutnya
Otoritas Jasa Keuanngan: Sumber Foto: Website-OJK

OJK Perkuat Daya Saing Perbankan Syariah Melalui Aturan Penyelenggaraan Produk Investasi Perbankan Syariah

Nyawa Dokter Magang Melayang, Menkes Bongkar Borok Sistem Internship di Jambi

Kemamcetan di ruas jalan nasional di Jambi akibat Truk Angkutan Batubara 2023 lalu/ (Foto: Porwebindo)

Percepatan Jalan Khusus Batubara Jambi: Menjaga Daya Saing Investasi di Tengah Krisis Energi Global

Warga Air Napal–Genting Datangi DPRD Bengkulu, Tolak Perpanjangan HGU PT Bio Nusantara Teknologi Bengkulu dan Minta 600 Hektare Lahan Dikembalikan

Paripurna DPRD Bengkulu Sahkan Jadwal Banmus, Teuku Zulkarnain Tekankan Efisiensi OPD Harus Terukur

TERHANGAT

Lirik Lagu Bintang - Anima Band/ (Foto: Cuplikan layar Youtube @AnimaBandOfficialAnima)

Lirik Lagu Bintang – Anima Band

04/02/2024

Susunan Bacaan Ziarah Kubur Lengkap Arab, Latin dan Terjemahan, Cocok untuk Nyekar di Hari Jumat

New Honda BeAT, Always BeAT for You

New Honda Vario 125 dengan Penyegaran Warna Baru telah Hadir di Jambi

Bacaan Sholat Jenazah Latin Lengkap Beserta Tata Caranya

Polda Jambi Petakan Jam Rawan Curanmor, Kawasan Permukiman hingga Perkebunan Jadi Sasaran

Kapolda Jambi Kunjungi Korem 042/Gapu, Perkuat Sinergitas TNI-Polri

“Oh Mama… Oh Papa…” Kisah: Nafsumu Butakan Hati dan Batinmu

FJM Jambi-SKK Migas Perkuat Sinergi, Transparansi Industri Energi Jadi Sorotan

Wajib Diketahui, Ternyata Tidur yang Benar Menurut Rasulullah adalah Tidur Miring ke Kanan

Berita Media Online

Copyright @ 2020 Ampar.id - PT MEDIA AMPAR KJA Supported by Ara.

INFORMASI

  • Ampar
  • Disclaimer
  • Karir
  • Kode Etik
  • Kode Perilaku Perusahaan Pers
  • Pedoman Media Siber
  • Perlindungan Wartawan
  • Redaksi
  • Tentang Kami

MEDIA SOSIAL

Tidak ada hasil
Lihat Semua Hasil
  • Ampar
  • Disclaimer
  • Karir
  • Kode Etik
  • Kode Perilaku Perusahaan Pers
  • Pedoman Media Siber
  • Perlindungan Wartawan
  • Redaksi
  • Tentang Kami

Copyright @ 2020 Ampar.id - PT MEDIA AMPAR KJA Supported by Ara.